个人信用修复服务 是救星还是陷阱?——基于信用管理的冷思考
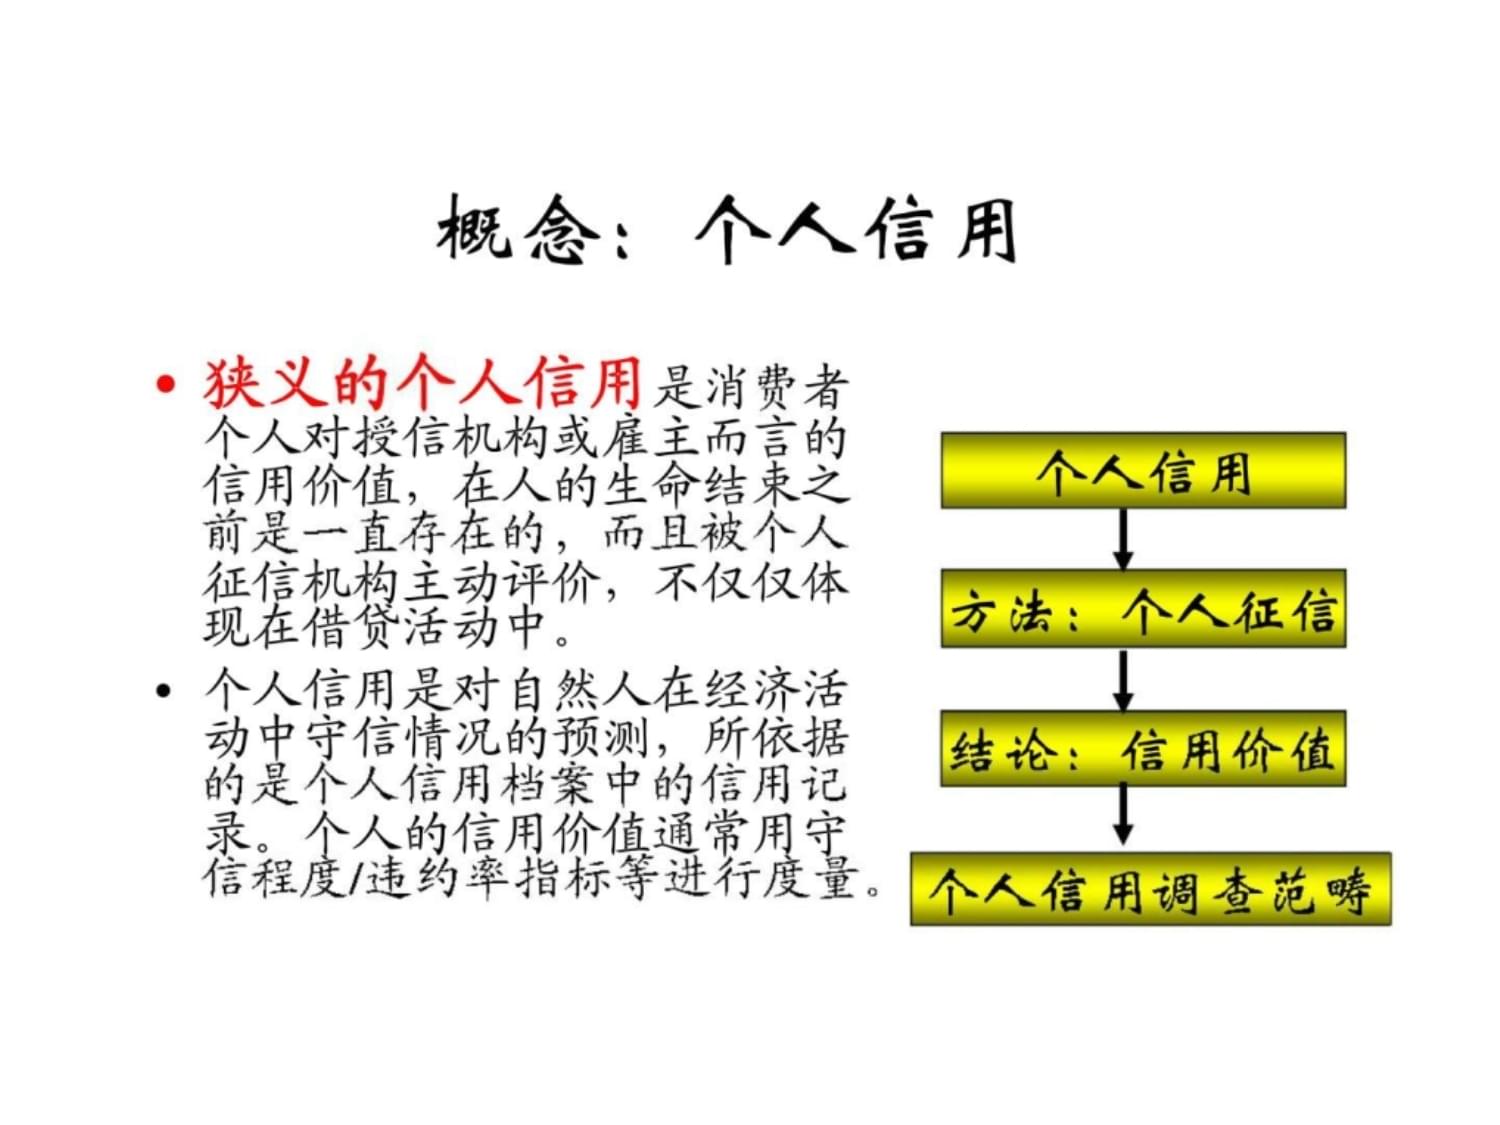
随着个人信用记录在贷款、就业、出行等领域的广泛应用,一种名为“个人信用修复”的服务悄然兴起。它们宣称能“洗白”不良记录、删除逾期信息,甚至“搞定”征信中心。这些服务究竟是失信者的救星,还是精心包装的骗局?要回答这个问题,我们需要回归个人信用管理的本质逻辑。
一、信用管理的核心:不是“修复”,而是“经营”
个人信用管理并非事后灭火,而是贯穿一生的财务自律。它包含几个关键动作:按时还款、控制负债率、谨慎担保、定期查询征信报告。信用记录本质上是客观的历史数据,一旦生成,任何个人或第三方机构都无权随意更改。根据《征信业管理条例》,不良信息自终止之日起保存5年,5年后自动删除——这是法定的“修复”机制,无需花钱请人代劳。
二、“信用修复服务”的三种常见套路
目前市场上所谓的信用修复服务,大致分为三类:
- 信息修正类:帮你向征信机构提出异议,纠正因身份盗用、银行失误导致的错误记录。这类服务本身合法,但个人完全可以自行免费办理,或者委托正规律师,无需支付高额“修复费”。
- 恶意投诉类:教唆你以“非本人知情”“不可抗力”等理由反复向银行或监管机构投诉,试图逼迫银行撤销真实逾期。这不仅可能失败,还可能因伪造材料涉嫌违法。
- 诈骗类:收了钱就消失,或者谎称有“内部渠道”。事实上,征信系统由央行征信中心统一管理,数据修改需经严格流程,没有任何私人机构能暗箱操作。
三、真正的信用修复路径
如果你的信用报告确有瑕疵,正确的做法是:
- 第一时间还清欠款,终止不良行为;
- 保持后续24个月的良好还款记录,用新记录覆盖旧影响(银行审批通常重点看近两年);
- 若非本人原因导致的不良,向放贷机构或征信中心提出异议申请,20天内会得到答复;
- 针对已删除的错误信息,无需再担心;针对真实逾期,耐心等待5年自动消除;
- 若因特殊困难(如重大疾病、自然灾害)导致逾期,可向银行申请开具“非恶意逾期证明”,作为日后申贷的辅助材料。
四、治理视角:从“修复”焦虑到“管理”能力
“信用修复”生意的繁荣,折射出两个深层问题:一是公众信用知识匮乏,把征信看得过于神秘;二是社会对失信行为的惩戒有余,而修复教育不足。真正有效的信用管理,应当前置到金融素养教育中——从第一张信用卡开始,就学会读懂合同、设置还款提醒、量入为出。
监管部门应持续打击非法征信修复,并鼓励官方渠道的低成本异议机制。2022年,国家发改委曾发布《关于进一步规范公共信用信息修复工作的指导意见》,强调“协同修复”“一网通办”,正是为了压缩灰色地带的生存空间。
信用不是污点,而是影子。它不会因为擦除而消失,只会跟随你未来的行为而改变形状。与其幻想事后“修复”,不如从此刻开始,用每一笔守信的行为,去雕刻一个更可靠的自己。毕竟,最靠谱的信用修复师,始终是你自己。
如若转载,请注明出处:http://www.wxseoseo.com/product/55.html
更新时间:2026-10-05 00:29:49